Il mercato dell’autobus italiano al 30 settembre: 4.093 immatricolazioni (+37%), di cui 1.796 elettriche e 1.382 diesel. 931 i turistici
A tre quarti dell’anno, il mercato dell’autobus in Italia ha già sfondato il tetto delle 4.000 targhe: secondo i dati Anfia circa le immatricolazioni di torpedoni sopra le 8 ton di ptt (peso totale a terra, detto anche massa a pieno carico) sono 4.093. Un volume più grande del 37,3% rispetto alle 2.981 registrate il […]
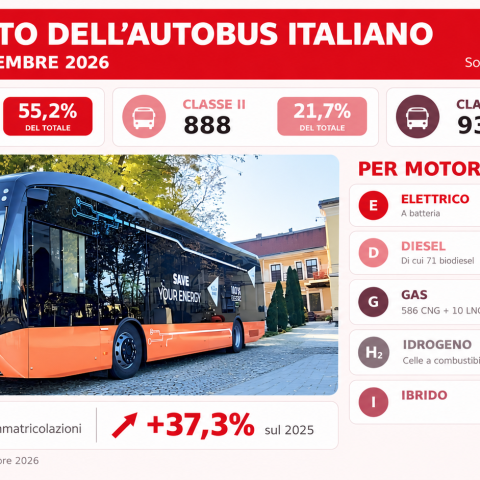
A tre quarti dell’anno, il mercato dell’autobus in Italia ha già sfondato il tetto delle 4.000 targhe: secondo i dati Anfia circa le immatricolazioni di torpedoni sopra le 8 ton di ptt (peso totale a terra, detto anche massa a pieno carico) sono 4.093. Un volume più grande del 37,3% rispetto alle 2.981 registrate il 30 settembre 2025.
Considerando poi l’immatricolato complessivo, dunque comprensivo anche di minibus e van sotto le 8 ton di ptt, il pallottoliere segna quota 5.370 (+34,6% sulle 3.989 dell’anno passato).
I numeri del mercato dell’autobus italiano al 30 settembre 2026
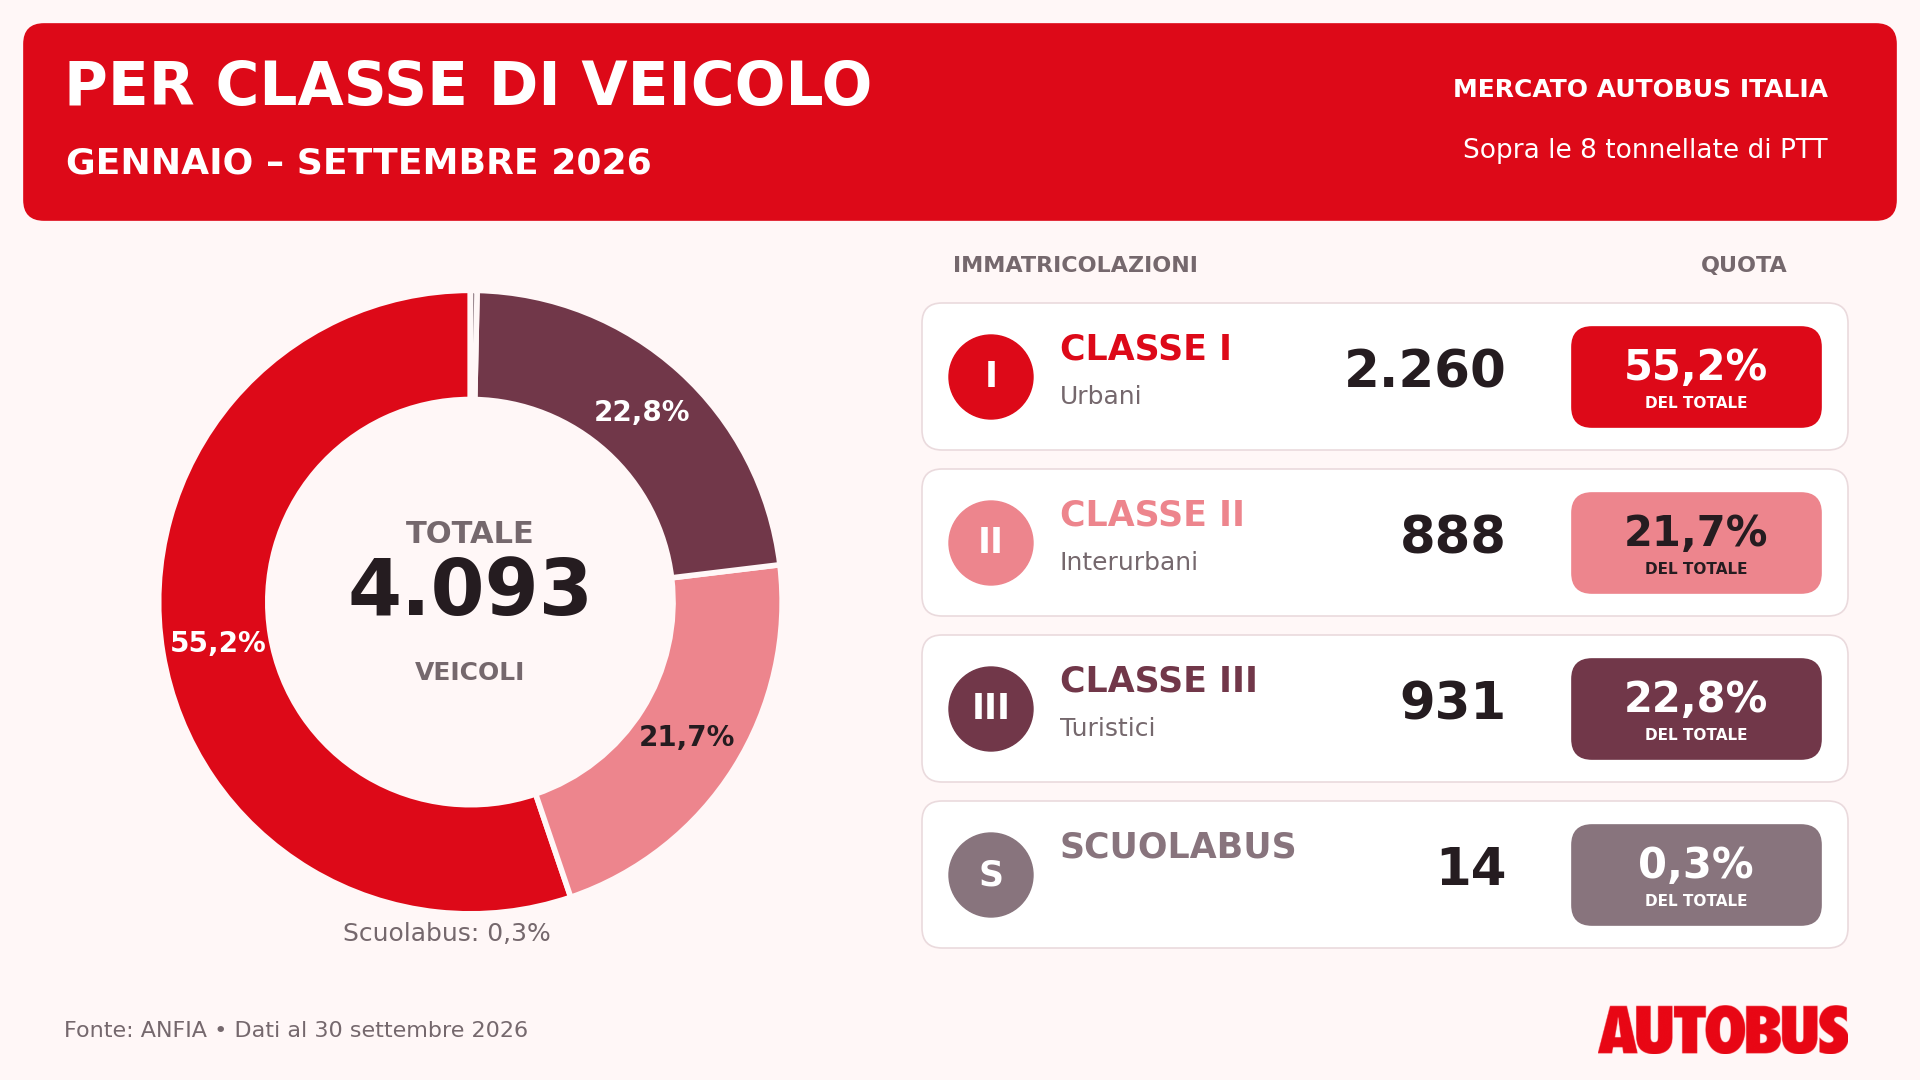
Urbani, interurbani, turistici e scuolabus
Procediamo con ordine e iniziamo l’analisi dei dati raccolti e messi a disposizione dall’Anfia secondo il filtro dei segmenti e dei profili di missione. Più della metà dell’immatricolato, il 55,2%, 2.260 unità, sono autobus di Classe I. Il 22,8%, invece, è rappresentato dai Classe III: i coach sono 931 e ormai non fa quasi più notizia il boom dei turistici. Dunque si contano 888 Classe II, che pesano per il 21,7%. A chiudere il cerchio lo 0,3% equivalente a 14 scuolabus (che aumentano di 497 pezzi e salgono a 511 se consideriamo anche i “leggeri”).
Le motorizzazioni: elettrico, diesel, gas, ibrido, idrogeno
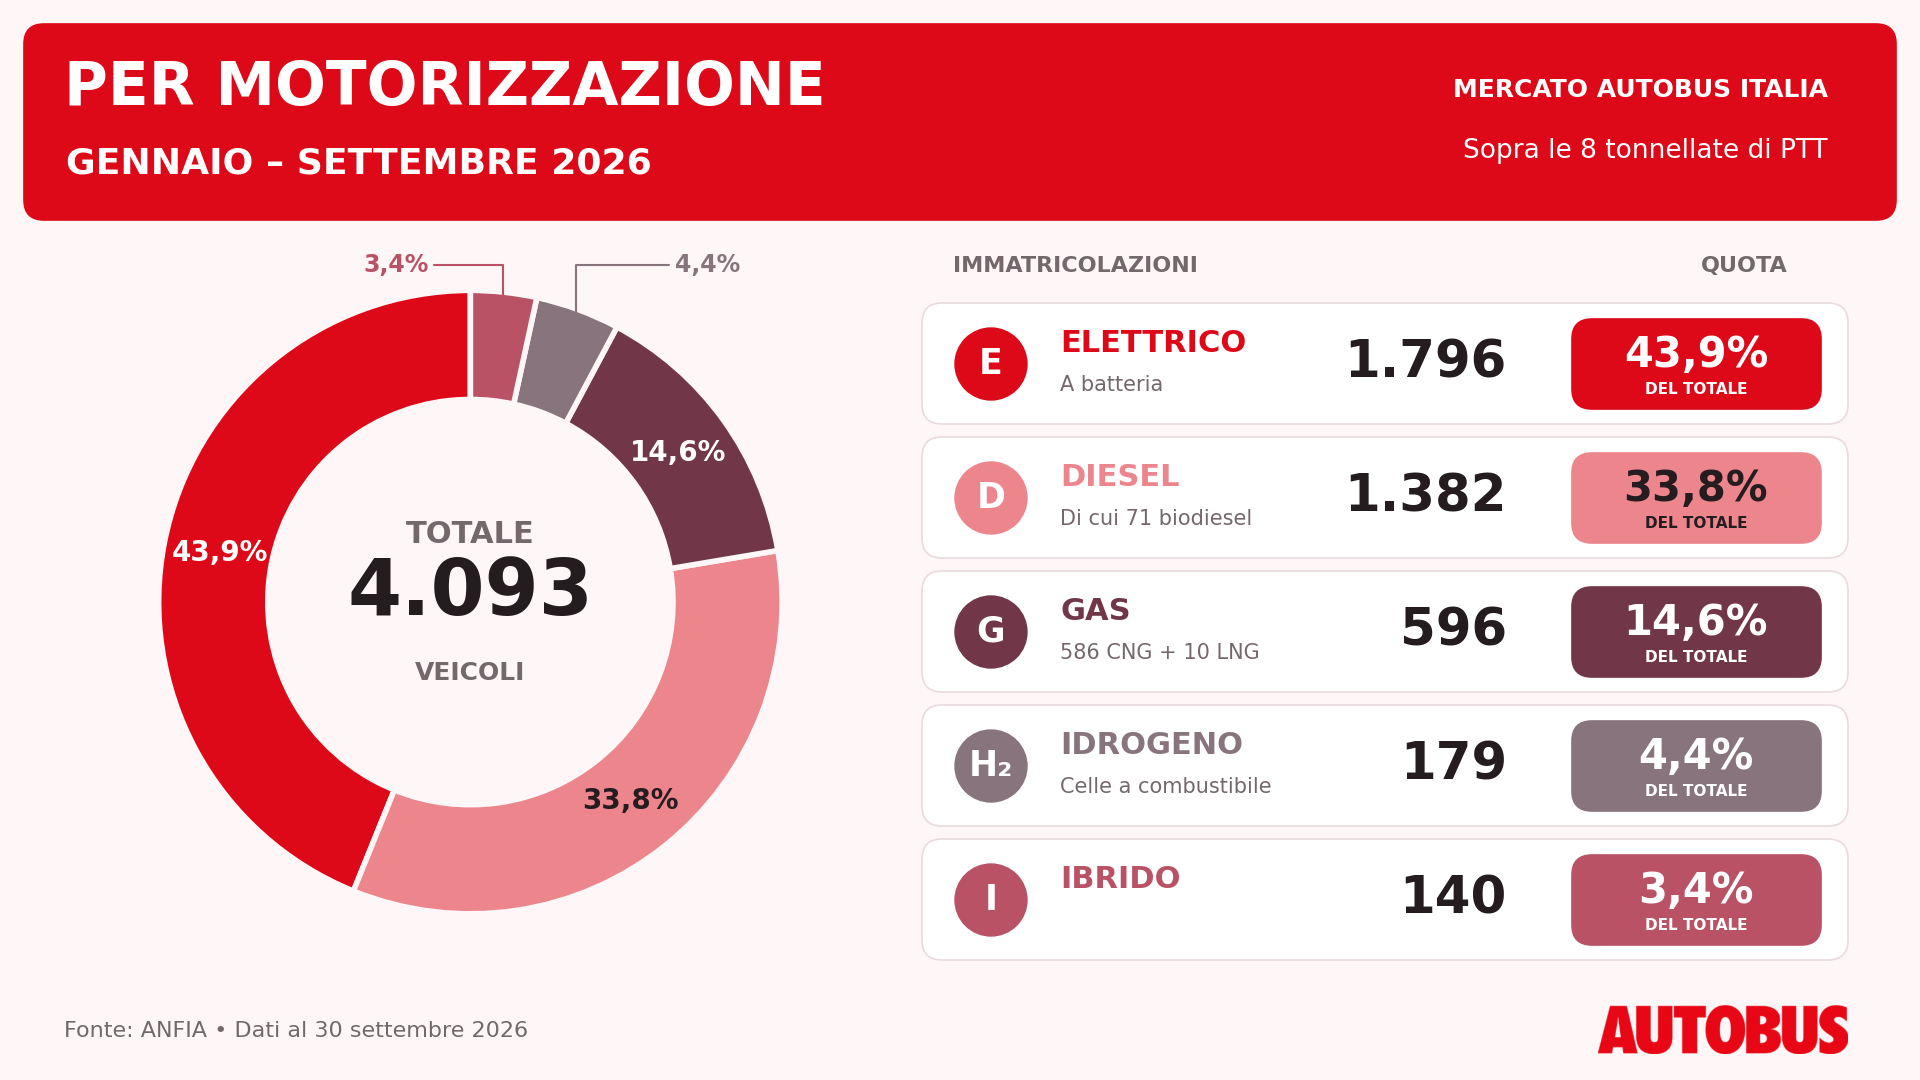
Passando ora alle tecnologie di trazioni, al 30 settembre 2026 il re è ancora l’elettrico a batteria: 1.796 gli e-bus targati, pari al 43,9% del totale e addirittura al 79,6% dei nuovi bus urbani. A questi si aggiungono 179 autobus a celle a combustibile di idrogeno (4,4%): 175 sono Solaris, 4 Mercedes-Benz.
Continua la risalita del diesel: sono 1.382 i mezzi a gasolio, per un quota del 33,8%. Tra questi si contano anche 71 veicoli alimentati a bio-diesel (tutti, curiosità, Iveco Bus.
Venendo al gas e all’ibrido arrivano i primi dati negativi: segno “meno”, infatti, per entrambe le motorizzazioni. Il metano si ferma a 596 targhe – 586 Cng e 10 Lng (tutti Scania-Irizar), pari al 14,5%, mentre l’ibrido non va oltre le 140 immatricolazioni (3,4%).
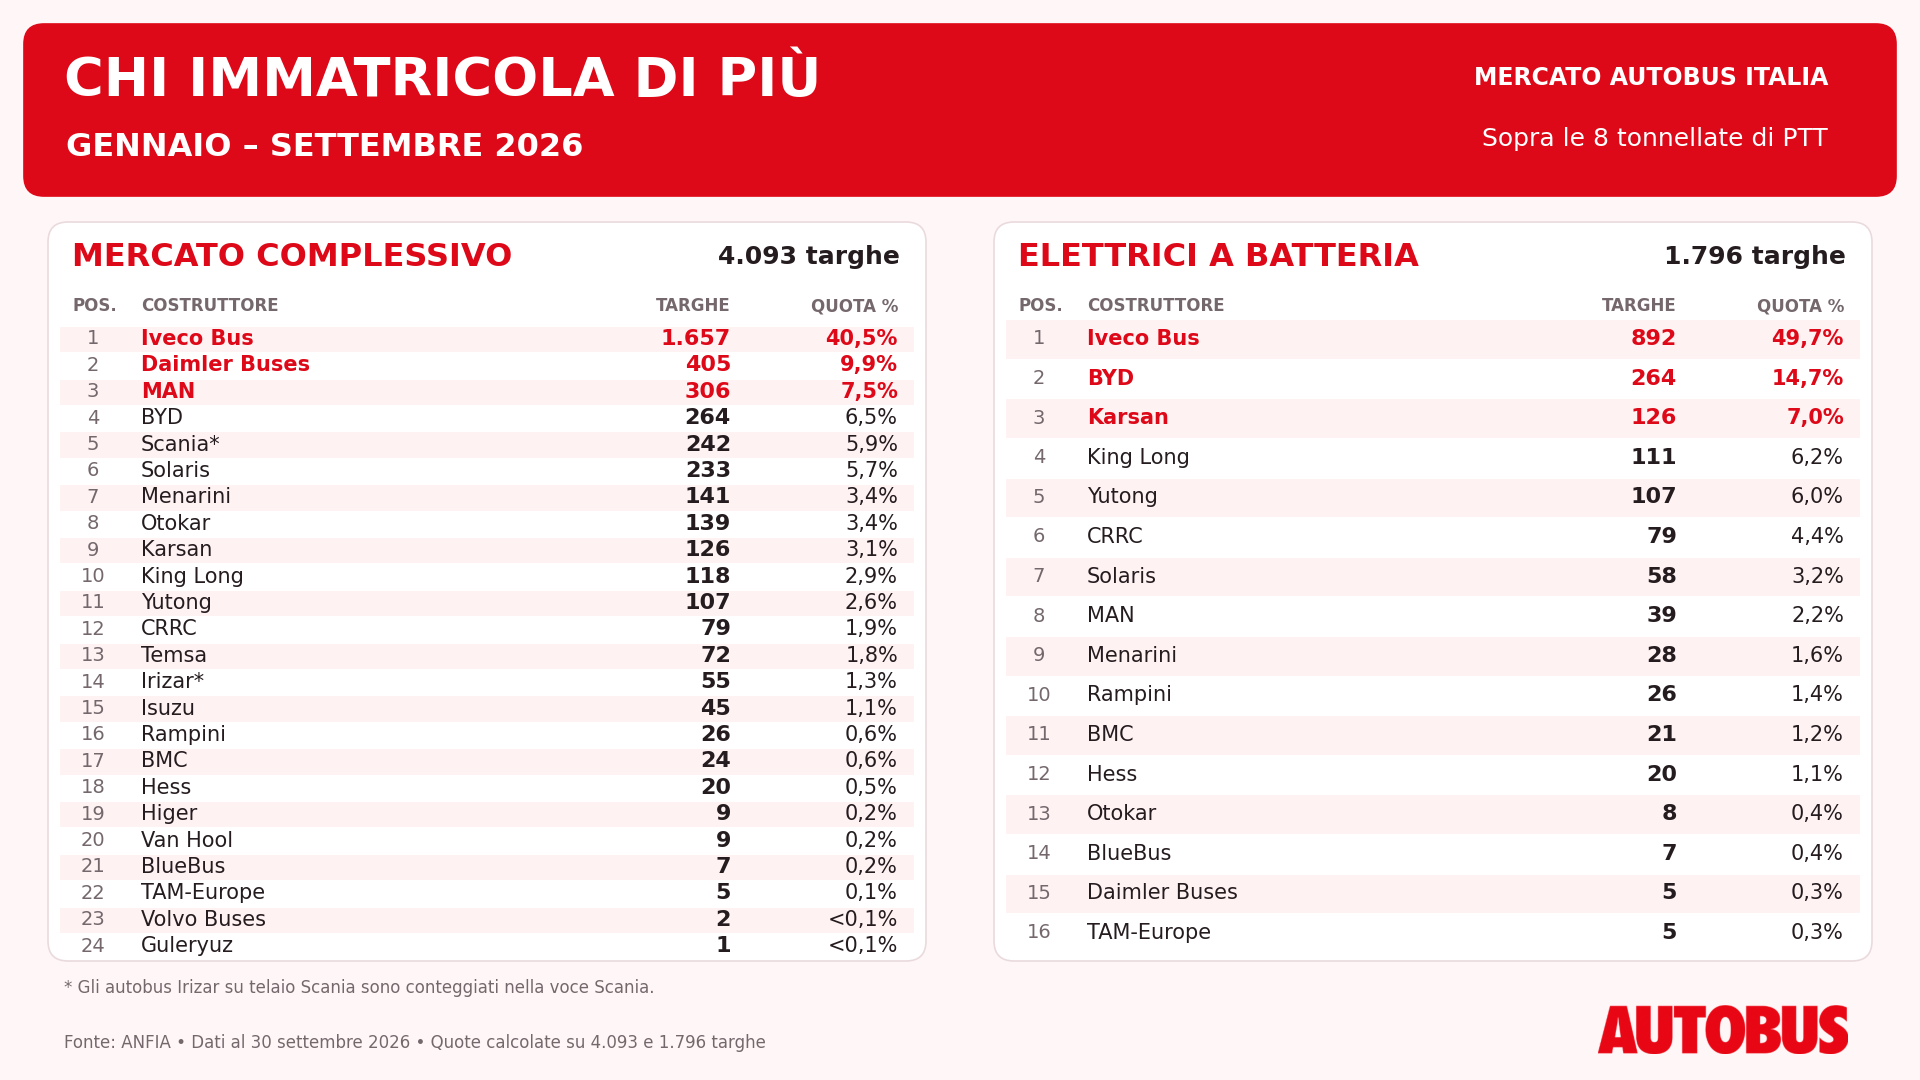
La classifica dei costruttori di autobus in Italia per immatricolato, al 30 settembre 2026
- Iveco Bus: 1.657 immatricolazioni ; 40,5% di market share
- Daimler Buses: 405 (278 Mercedes-Benz + 127 Setra) ; 9,9%
- MAN: 306 (grazie a 100 Neoplan) ; 7,5%
- BYD: 264 ; 6,5%
- Scania*: 242 ; 5,9%
- Solaris: 233 ; 5,7
- Menarini: 141 ; 3,4%
- Otokar: 139 ; 3,4%
- Karsan: 126 ; 3,1%
- King Long: 118 ; 2,9%
- Yutong: 107 ; 2,6%
- CRRC: 79 ; 1,9%
- Temsa: 72 ; 1,8%
- Irizar*: 55 ; 1,3%
- Isuzu: 45 ; 1,1%
- Rampini: 26 ; 0,6%
- BMC: 24 ; 0,6%
- Hess: 20 ; 0,5%
- Higer: 9 ; 0,2%
- Van Hool: 9 ; 0,2%
- BlueBus: 7 ; 0,2%
- TAM–Europe: 5 ; 0,1%
- Volvo Buses: 2
- Guleryuz: 1
*All’interno del dato Scania vengono conteggiati anche gli autobus carrozzati da Irizar su telaio del Grifone
Chi ha immatricolato più elettrici?
- Iveco Bus: 892 ; 49,7%
- BYD: 264 ; 14,7%
- Karsan: 126 ; 7%
- King Long: 111 ; 6,2%
- Yutong: 107 ; 6%
- CRRC: 79 ; 4,4%
- Solaris: 58 ; 3,2%
- MAN: 39 ; 2,2%
- Menarini: 28 ; 1,6%
- Rampini: 26 ; 1,4%
- BMC: 21 ; 1,2%
- Hess: 20 ; 1,1%
- Otokar: 8 ; 0,4
- BlueBus: 7 ; 0,4%
- Daimler Buses: 5 ; 0,3%
- TAM–Europe: 5 ; 0,3%