Mercato autobus Italia al 31 ottobre, 4.247 immatricolazioni (+27,5%), di cui 1.818 elettriche: 8 nuovi urbani su 10 sono a batteria. 969 i turistici
A due mesi dalla fine dell’anno, secondo l’Anfia, il pallottoliere delle immatricolazioni di autobus (sopra le 8 ton di ptt, peso totale a terra) segna quota 4.247, in crescita del 27,5% rispetto alle 3.322 del medesimo periodo 2025. Allargando lo sguardo anche ai cosiddetti “leggeri” (dunque sotto la soglia delle 8 ton di ptt) le […]
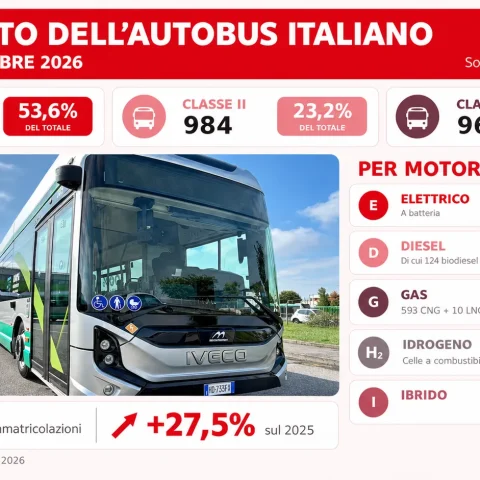
A due mesi dalla fine dell’anno, secondo l’Anfia, il pallottoliere delle immatricolazioni di autobus (sopra le 8 ton di ptt, peso totale a terra) segna quota 4.247, in crescita del 27,5% rispetto alle 3.322 del medesimo periodo 2025.
Allargando lo sguardo anche ai cosiddetti “leggeri” (dunque sotto la soglia delle 8 ton di ptt) le targhe arrivano a 5.704 (erano 4.450, +28,2%).
I numeri del mercato dell’autobus italiano al 31 ottobre 2026
Urbani, interurbani, turistici e scuolabus
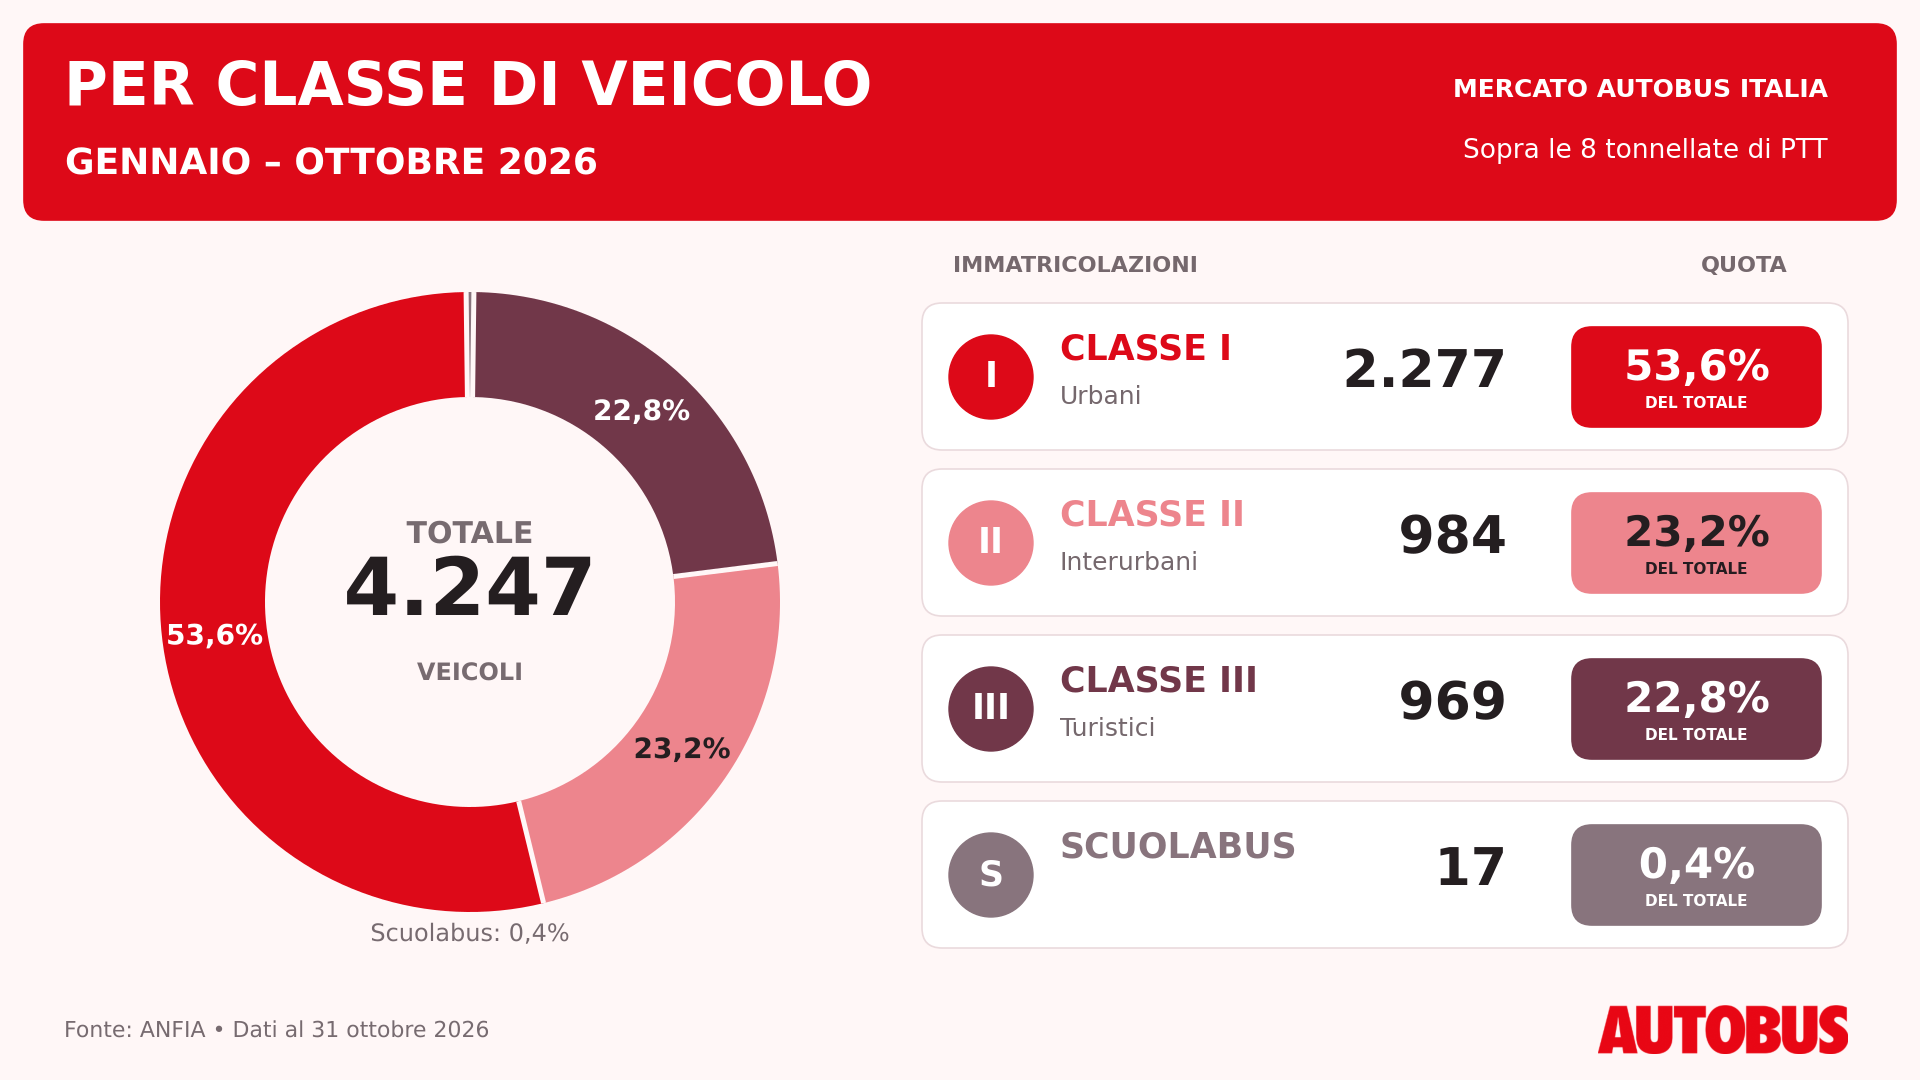
Dal primo gennaio al 31 ottobre sono stati registrati 2.277 nuovi Classe I, pari al 53,6% del totale. Agli urbani va, insomma, la fetta più grande della torta.
Alle loro spalle i Classe II, che si fermano poco sotto le 1.000 unità: l’Anfia rileva 984 intercity, per un market share del 23,2%.
Dunque i Classe III, che per la prima volta da diversi mesi rallentano la corsa, mantenendosi comunque in positivo sul dato dell’annata passata: i turistici sono 969 (erano 955), pari al 22,8%. Salvo inchiodate, al 31 dicembre i coach avranno superato le 1.000 immatricolazioni.
Infine gli scuolabus: sono 17 (0,4%), ma la parte più grande dei mezzi scolastici, come noto, è sotto le 8 ton: abbassando l’ago della bilancia, infatti, fanno registrare ulteriori 557 targhe.
Le motorizzazioni: elettrico, diesel, gas, ibrido, idrogeno
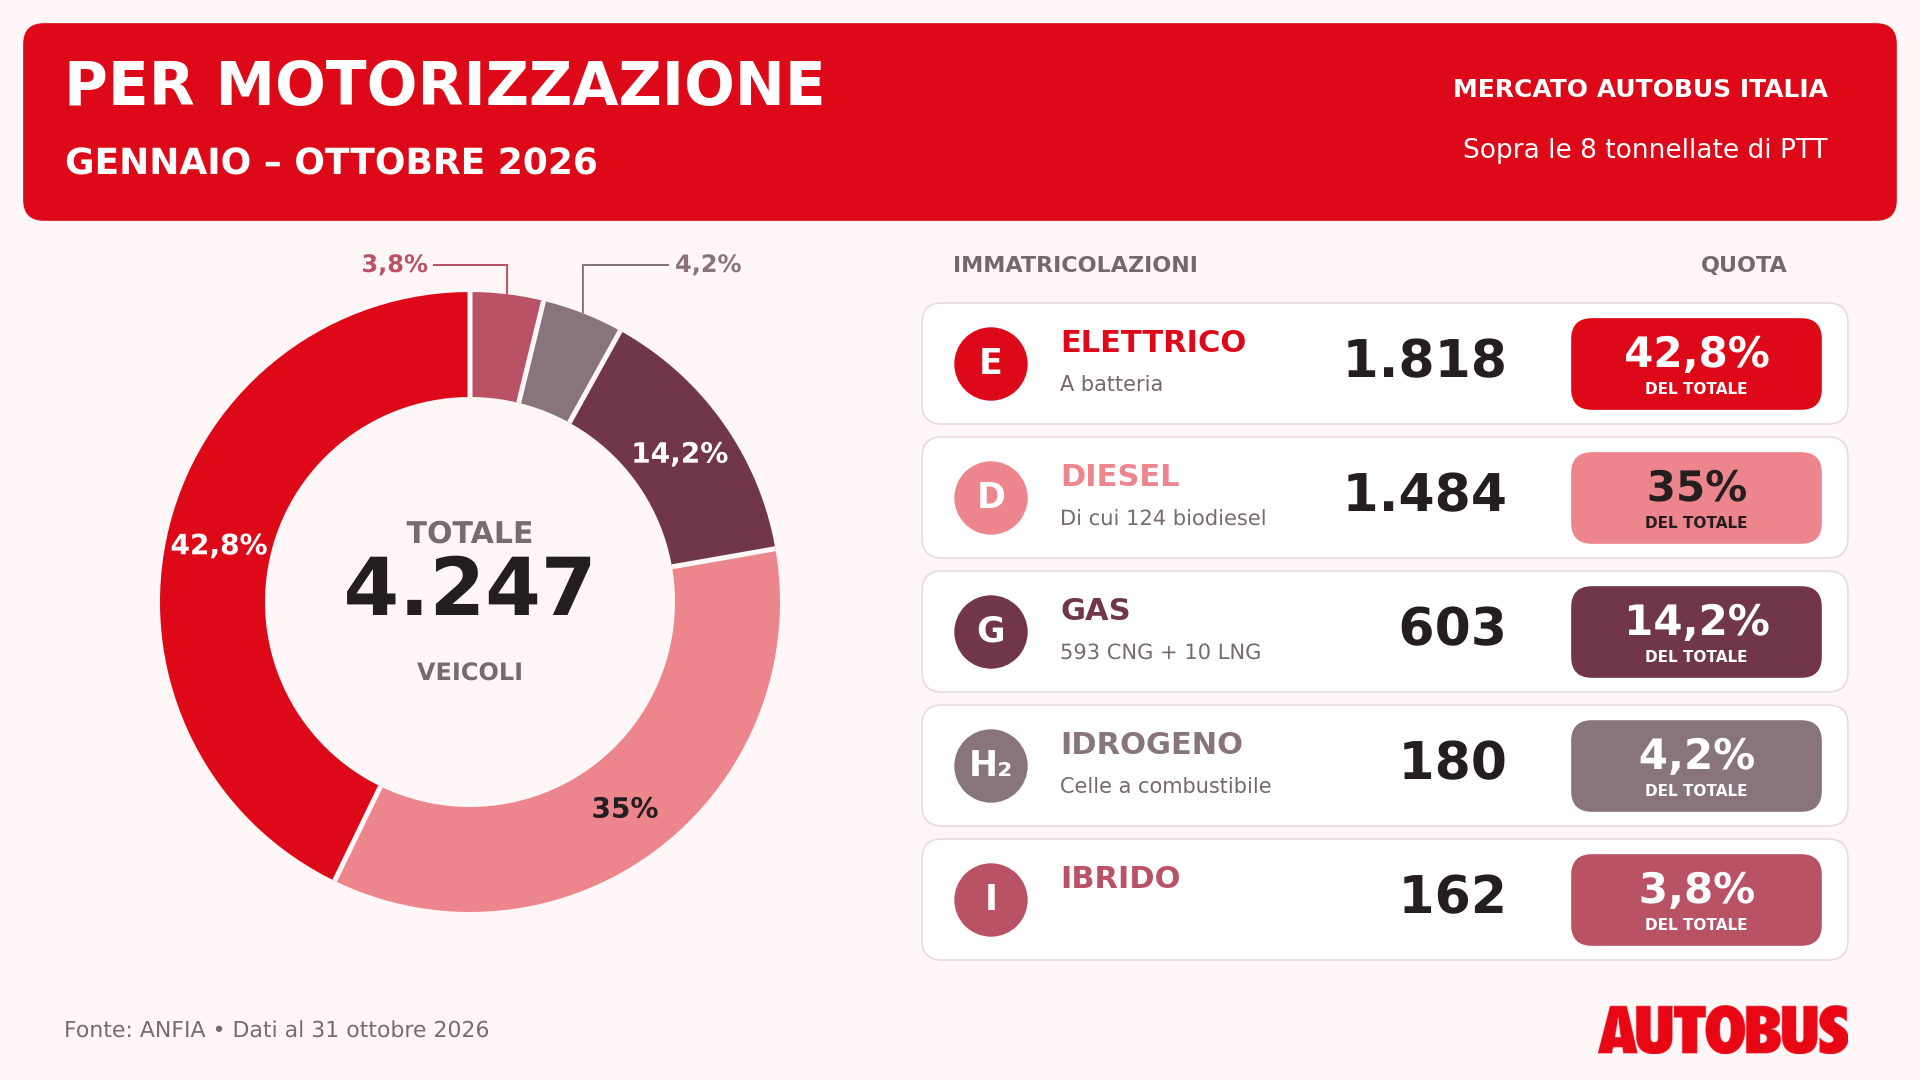
Venendo ora alle tecnologie di trazione, si conferma il cambio della guardia, con la motorizzazione elettrica regina: 1.818 gli e-bus (+85,7% sui 979 di gennaio-ottobre 2025), per un volume di mercato del 42,8%. E, addirittura, il 79,8% nel segmento degli urbani.
Da sottolineare, a proposito di trazione elettrica a batteria, anche quella “sorella” delle celle a combustibile di idrogeno: sono 180 i Fcev targati, per uno share del 4,2%.
Passando al diesel, il gasolio cede appena l’1,5% sul dato 2025 (1.381) e si attesta a 1.360 unità, alle quali si sommano però anche 124 veicoli a bio-diesel, per un totale dunque di 1.484 autobus, pari al 35% delle 4.247 immatricolazioni.
In sofferenza la tecnologia del gas e dell’ibrido. Dal primo gennaio al 31 ottobre, l’Anfia ha registrato 603 veicoli a metano (erano 706), di cui 593 Cng e 10 Lng, pari al 14,2% del totale; sono invece 162 i bus ibridi (erano 259), pari al 3,8%.
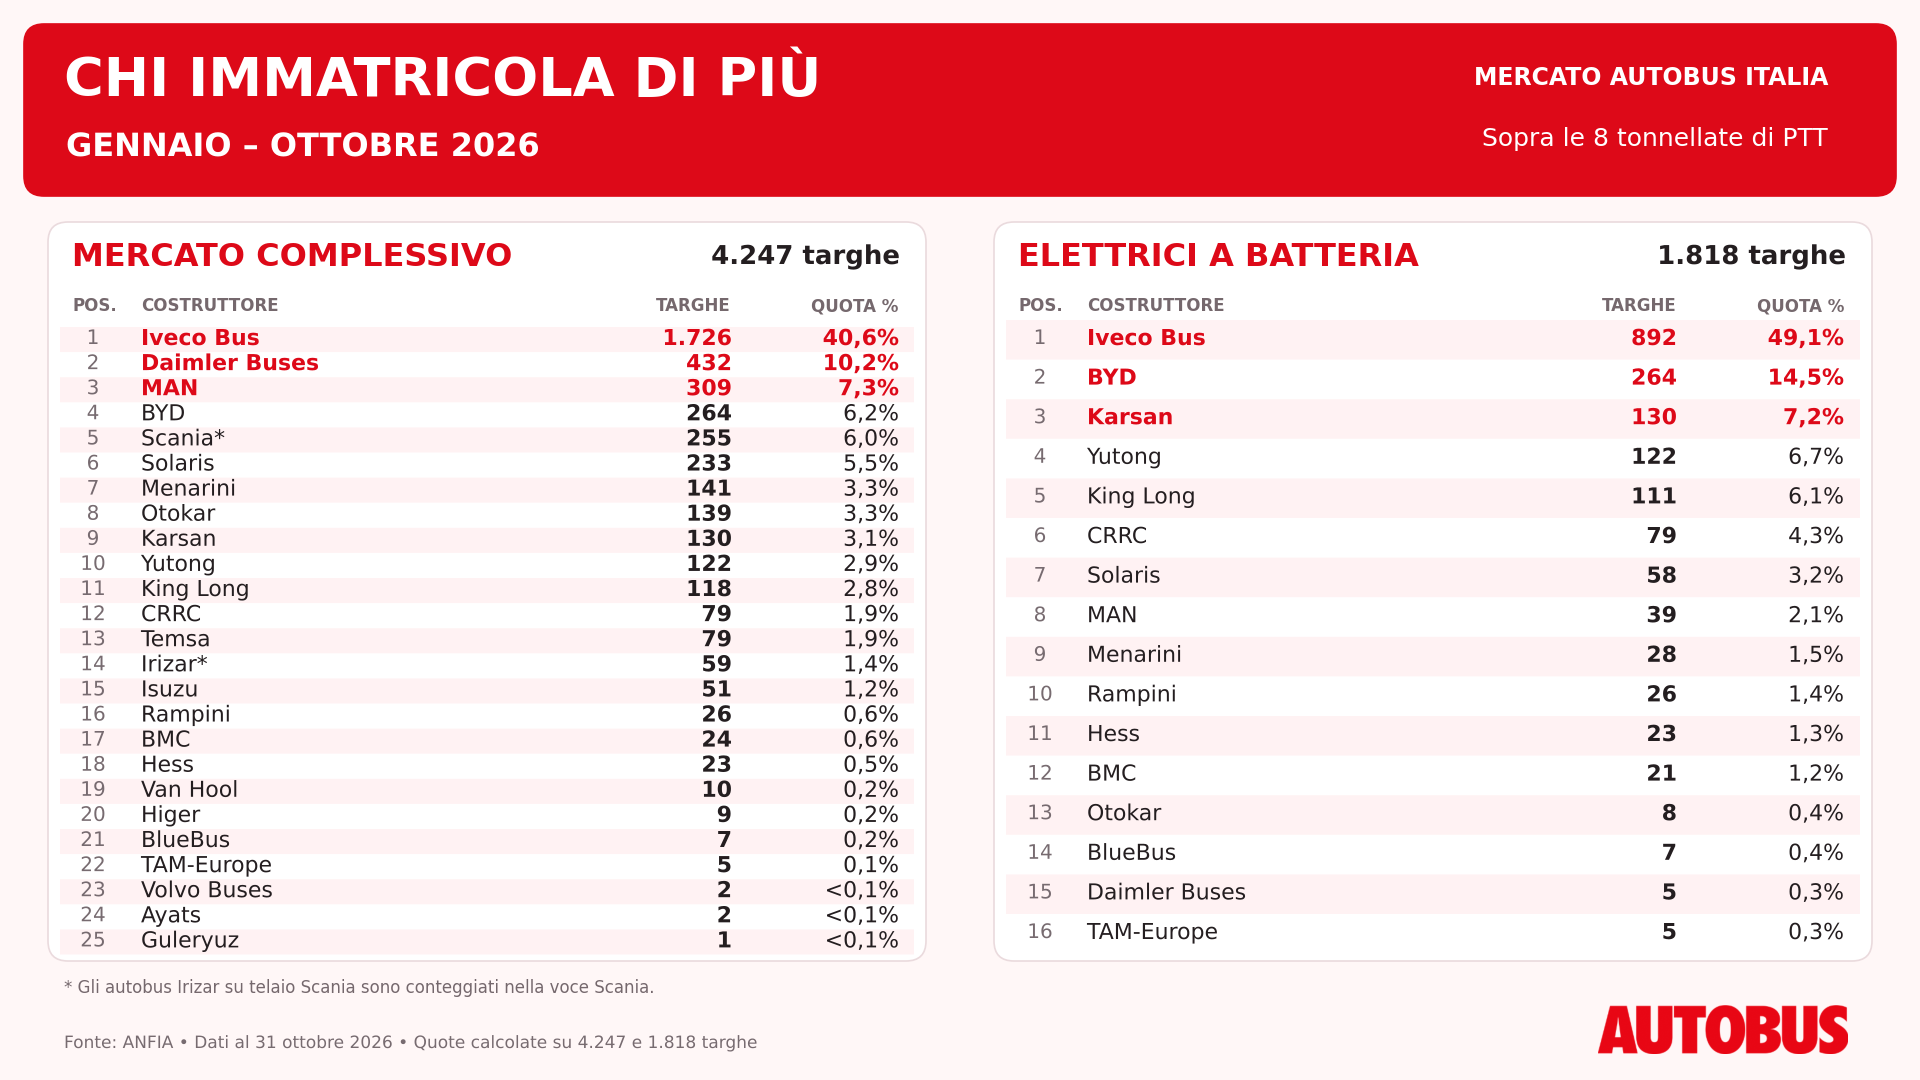
La classifica dei costruttori di autobus in Italia per immatricolato, al 30 settembre 2026
- Iveco Bus: 1.726 immatricolazioni ; 40,6% di market share
- Daimler Buses: 432 (300 Mercedes-Benz + 132 Setra) ; 10,2%
- MAN: 309 (207 + 102 Neoplan) ; 7,3%
- BYD: 264 ; 6%
- Scania*: 255 ; 6%
- Solaris: 233 ; 5,5
- Menarini: 141 ; 3,3%
- Otokar: 139 ; 3,3%
- Karsan: 130 ; 3,1%
- Yutong: 122 ; 2,9%
- King Long: 118 ; 2,8%
- CRRC: 79 ; 1,9%
- Temsa: 79 ; 1,9%
- Irizar*: 59 ; 1,4%
- Isuzu: 51 ; 1,2%
- Rampini: 26 ; 0,6%
- BMC: 24 ; 0,6%
- Hess: 23 ; 0,5%
- Van Hool: 10 ; 0,2%
- Higer: 9 ; 0,2%
- BlueBus: 7 ; 0,2%
- TAM–Europe: 5 ; 0,1%
- Volvo Buses: 2
- Ayats: 2
- Guleryuz: 1
*All’interno del dato Scania vengono conteggiati anche gli autobus carrozzati da Irizar su telaio del Grifone
Chi ha immatricolato più elettrici?
- Iveco Bus: 892 ; 49,1%
- BYD: 264 ; 14,5%
- Karsan: 130 ; 7,2%
- Yutong: 122 ; 6,7%
- King Long: 111 ; 6,1%
- CRRC: 79 ; 4,3%
- Solaris: 58 ; 3,2%
- MAN: 39 ; 2,1%
- Menarini: 28 ; 1,5%
- Rampini: 26 ; 1,4%
- Hess: 23 ; 1,3%
- Bmc: 21 ; 1,2%
- Otokar: 8 ; 0,4%
- BlueBus: 7 ; 0,4%
- Daimler Buses: 5 ; 0,3%
- TAM–Europe: 5 ; 0,3%